Taxe de bienvenue : calcul des droits de mutation au Québec
La « taxe de bienvenue » (officiellement le droit de mutation immobilière) n'est pas une taxe de vente. Elle se paie une seule fois, à l'achat, et se calcule par paliers progressifs sur la base d'imposition, un peu comme l'impôt sur le revenu plutôt que comme la TPS ou la TVQ.
Calculatrice du droit de mutation (barème de base)
Entrez la base d'imposition, généralement le prix d'achat, sauf si l'évaluation municipale est plus élevée (voir plus bas). Le calcul utilise le barème de base, en vigueur partout au Québec.
Reçu de calcul
Au-delà de 500 000 $, ce résultat est un minimum. Plusieurs grandes municipalités, dont Montréal et Québec, appliquent des taux plus élevés sur la tranche excédant 500 000 $. Voir les barèmes de ces deux villes plus bas, et confirmez le taux exact auprès de votre municipalité avant de vous y fier.
Le barème de base : trois paliers progressifs
La Loi concernant les droits sur les mutations immobilières fixe un barème minimal qui s'applique dans toutes les municipalités du Québec. Chaque palier ne touche que la tranche qui lui correspond : ce n'est pas un taux unique appliqué à tout le montant.
| Tranche de la base d'imposition | Taux |
|---|---|
| 0 $ à 62 900 $ | 0,5 % |
| 62 900,01 $ à 315 000 $ | 1,0 % |
| Plus de 315 000 $ | 1,5 % |
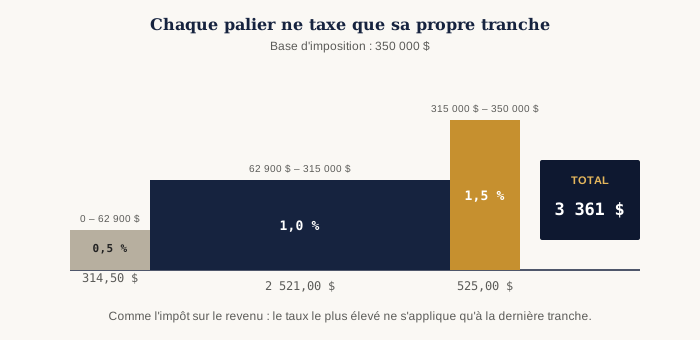
Exemple : propriété à 350 000 $ (barème de base)
La base d'imposition : pas toujours le prix affiché
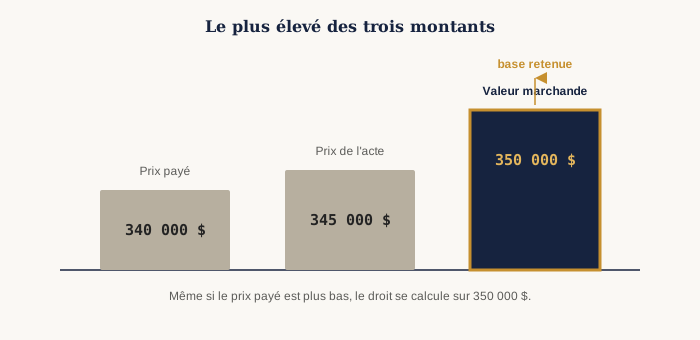
Le droit ne se calcule pas nécessairement sur le prix de vente. La base d'imposition est le plus élevé des trois montants suivants :
- le prix effectivement payé ;
- la contrepartie stipulée dans l'acte de vente ;
- la valeur marchande, soit l'évaluation municipale multipliée par le facteur comparatif du rôle en vigueur.
Un immeuble vendu sous sa valeur municipale ajustée continue donc d'être taxé sur cette valeur plus élevée, pas sur le prix réellement payé. Aucun droit n'est exigible lorsque la base d'imposition est inférieure à 5 000 $.
Montréal et Québec : des barèmes plus élevés au-delà de 500 000 $
Le barème de base n'est qu'un minimum légal. Une municipalité peut fixer des taux plus élevés sur la tranche excédant 500 000 $, et plusieurs grandes villes le font. Montréal bénéficie même d'une autorisation particulière pour dépasser le plafond de 3 % imposé aux autres municipalités.
| Tranche | Taux |
|---|---|
| 0 $ à 62 900 $ | 0,5 % |
| 62 900 $ à 315 000 $ | 1,0 % |
| 315 000 $ à 552 300 $ | 1,5 % |
| 552 300 $ à 1 104 700 $ | 2,0 % |
| 1 104 700 $ à 2 136 500 $ | 2,5 % |
| 2 136 500 $ à 3 113 000 $ | 3,5 % |
| Plus de 3 113 000 $ | 4,0 % |
Exemple : une propriété à 700 000 $ à Montréal génère 9 349 $ de droits de mutation, contre 8 611 $ avec le seul barème de base, soit un écart de 738 $.
| Tranche | Taux |
|---|---|
| 0 $ à 62 900 $ | 0,5 % |
| 62 900 $ à 315 000 $ | 1,0 % |
| 315 000 $ à 500 000 $ | 1,5 % |
| 500 000 $ à 750 000 $ | 2,5 % |
| Plus de 750 000 $ | 3,0 % |
Ces deux exemples montrent l'ampleur possible de l'écart : Montréal et Québec ont chacune leur propre barème, différent l'un de l'autre et du barème de base. Rien ne garantit qu'une autre municipalité n'ait pas, elle aussi, ses propres paliers au-delà de 500 000 $. Pour un achat sous ce seuil, le barème de base donne le montant exact partout au Québec ; au-delà, vérifiez toujours le barème publié par la municipalité concernée.
Qui est exonéré
Deux situations courantes échappent au droit de mutation :
- Entre conjoints : mariés, unis civilement, ou en union de fait depuis au moins 12 mois avant le transfert ;
- En ligne directe : d'un parent à son enfant, ou d'un grand-parent à son petit-enfant, dans un sens comme dans l'autre.
Un transfert entre frères et sœurs n'est pas exonéré : en droit fiscal, cette relation est une ligne collatérale, pas une ligne directe. Même lorsque l'exonération s'applique, la municipalité peut exiger un droit supplétif d'au plus 200 $.
D'où vient le nom « taxe de bienvenue »
Une croyance répandue attribue le surnom au ministre Jean Bienvenue, qui aurait proposé la loi. C'est inexact : M. Bienvenue faisait partie du gouvernement libéral défait en novembre 1976, et n'a ni parrainé ce projet de loi ni recommandé cette mesure. La loi a été adoptée en décembre 1976 par le gouvernement de René Lévesque, qui créait ainsi une nouvelle source de revenus pour les municipalités, en contrepartie d'une réduction des transferts provinciaux issus de la taxe de vente du Québec. L'expression « taxe de bienvenue » n'apparaît dans les journaux qu'à partir de 1982, bien après l'adoption de la loi.
Faire le calcul
Le droit de mutation est distinct des taxes de vente calculées ailleurs sur ce site. Pour la TPS et la TVQ sur un achat immobilier neuf (construction, pas revente), voyez le guide des taxes de vente. Pour tout autre calcul de taxes de vente, la calculatrice de taxes reste l'outil de référence.
Sources
- Gouvernement du Québec · Droits sur les mutations immobilières
- Ville de Montréal · Comment sont calculés les droits sur les mutations immobilières
- Ville de Québec · Droits sur mutation immobilière
- Ville de Montréal · Exonération des droits de mutations immobilières
- Wikipédia · Taxe de bienvenue (origine du nom)
Article fourni à titre informatif, à jour des barèmes 2026 vérifiés auprès des sources ci-dessus. CalculatriceTaxes.ca est un site indépendant, sans affiliation avec aucune municipalité ni avec le gouvernement du Québec. Le barème de votre municipalité peut différer de ceux présentés ici : confirmez toujours le montant exact auprès d'elle ou de votre notaire avant une transaction.